美国梦成本 3 年涨到 530 万美元
美国梦成本 3 年涨到 530 万美元:本科毕业的中产也差 120 万
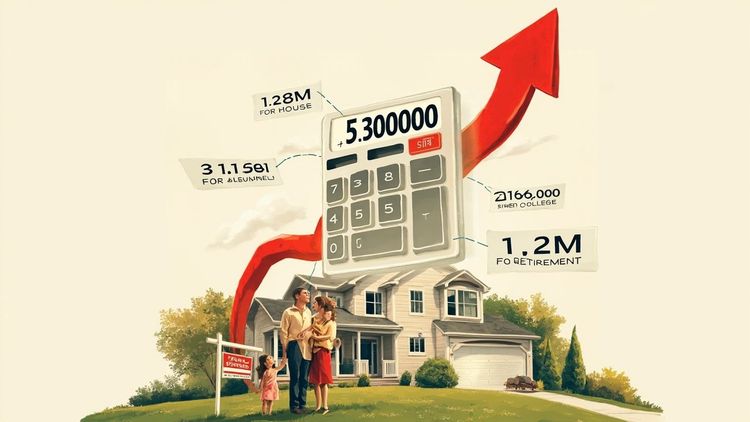
一句话摘要:美国梦的"标准剧本"——买套房、养两个娃、送他们读大学、安稳退休——现在被核算成 530 万美元,而一个有本科学历的工薪族干一辈子,只能攒到 410 万,差 120 万;3 年前同一种生活的账单还是 340 万。
上周四晚上,我和一个久居纽约的朋友通电话。他今年 38 岁,本科 + MBA,在一家中型基金做 VP,年薪加股票大约 35 万美元(税前)。聊到一半他突然叹了口气:"我刚算了一下,我女儿未来要上的私立高中 + 大学,加起来可能要 80 万。我现在每年存 401k 的额度是满的,但看完那个 530 万的报告,突然觉得我存的速度,可能跑不过这辆车。"
他说的是 10 月 16 日 Investopedia 发布的《2026 美国梦成本报告》——把"拥有一套自己的房、养两个孩子并供他们上大学、退休后能体面生活、再加上每年一次旅行、一场婚礼、养只狗"这八件事打包算账,得出的"标准剧本"价格是 5,323,250 美元。
数字本身已经够刺眼。但更刺眼的是报告里那一行——"即使是本科学历的全职工人,从 25 岁干到 64 岁,一辈子税前工资也只能攒到 360 万;再加上 20 年社保福利(每月 2,071 美元),总共 410 万,差 120 万"。换句话说,这份"美国梦",中产自己也买不起了。
更让人后背发凉的是同一份报告里的另外两个数字:530 万比去年的 511 万涨了 4.1%,比 2023 年的 340 万涨了 56%——3 年涨了近 200 万美元;而同期美国私营部门工资只涨了 3.1%。换句话说,梦想在涨,工资追不上,而且差距正在拉大。
一、把"530 万"拆开:不是抽象数字,是 7 张具体的账单
我们把"美国梦"这四个字,翻译成 8 张发票——这是 Investopedia 报告的原始算法。
| 项目 | 2026 年成本 | 占总账单 |
|---|---|---|
| 🏠 拥有并维护一套房 | $1,275,782 | 24% |
| 🚗 买两辆新车并养到报废 | (略) | (并列前 3) |
| 👴 退休后 20 年生活 | $1,205,119 | 23% |
| 👨👩👧👦 养大两个孩子 + 大学 | $953,763 | 18% |
| 🏥 一辈子医疗自费 | $413,271 | 8% |
| 🎓 大学学费(两人公立住校) | $246,420 | (子项) |
| 💍 婚礼 / 🐶 宠物 / ✈️ 旅行 | (合算) | 余下 |
两个数字最值得画红线:
- 房子——中位价 $421,533 的独栋,首付 20%、30 年期房贷利率 6.32%、房产税 0.9%、年保险 $3,057,再叠加 30 年的维护和水电——127.5 万美元,光这一项就吃掉账单的四分之一,比去年涨了 7.7%,一年多了 9.1 万美元。
- 养娃——把两个孩子从 0 岁养到 17 岁,就要 70 万美元,这一项今年涨了 9.5%,是所有项里涨得最快的一项。光"中心式托儿所"一项,美国平均一年就要 $13,000 / 个孩子;两个娃的托儿费,在美国 47 个州比当地中位房租还贵,在 39 个州比月供还贵。
来源:Investopedia《2026 American Dream Cost》,2026-10-08 发布;Fortune 2026-10-16 17:37 UTC 转载;CBS Austin / NY Post / Fox5 等 10 月 16 日同步报道。
二、谁"还算得清"这笔账——以及 4 类已经掉队的家庭
Investopedia 还做了一件残酷的事:它不是按"梦想价格"一刀切,而是把不同家庭一辈子能攒到的钱也算了一遍。
| 家庭类型 | 一辈子税前工资 | 加 20 年社保 | 总资源 | vs $5.3M 差距 |
|---|---|---|---|---|
| 双职工 + 双硕士 | ~$7.7M | ~$0.5M | $8.2M | 富余 $2.9M ✅ |
| 双职工 + 单本科 | ~$5.4M | ~$0.5M | $5.9M | 富余 $0.6M ✅(刚好) |
| 双职工 + 双高中 | ~$3.4M | ~$0.5M | $3.9M | 差 $1.4M ❌ |
| 单职工 + 单本科 | ~$3.6M | ~$0.5M | $4.1M | 差 $1.2M ❌ |
| 单职工 + 单高中 | ~$2.0M | ~$0.5M | $2.5M | 差 $2.8M ❌ |
这条表格里藏着 3 条被新闻标题遮住的"暗线":
- "双硕士家庭"才有真正意义上的美国梦——而美国有硕士学位的成年人只有约 14%,两口子都是硕士的家庭不到 5%。也就是说,95% 的家庭理论上达不到。
- "单职工家庭"——也就是一方在家带娃、另一方上班——几乎全军覆没。即便上班那位是本科毕业,也差 $1.2M;高中毕业那位,差 $2.8M。这正是美国过去 10 年"全职妈妈"家庭重新数字化的原因之一——不是观念变了,是数学变了。
- "高中学历夫妻双职工"——也就是特朗普 2024、2026 中期选举最坚定的基本盘——理论上离美国梦差了 $1.4M。这份报告 10 月 8 日发出来,10 月 16 日被《纽约邮报》《CBS Austin》《Fortune》《Fox5》集中转载,选在中期选举前 16 天发布,本身就是政治信号。
三、和我们有什么关系?5 个可以立刻对号入座的"中国中产"场景
写到这里,你可能想说"美国的事和我有什么关系"——别急,把这张表平移 7 个数字,你会发现它说的不是美国,是当下:
- 房子是吞金兽,这事儿不限于美国。上海内环 80 平的两房,30 年持有成本(首付机会成本 + 房贷 + 物业 + 房产税 + 维护)按 4% 折现算,折下来大约 1,200-1,500 万人民币——占一个家庭一辈子收入的 25-30%,和美国 24% 几乎一致。区别只是计价单位。
- "养娃 + 大学"这一项,美国涨得最快,我们也没慢。报告里美国养娃到 17 岁要 $700K,中国 0-17 岁的城镇养育成本,根据中国发展研究基金会 2022 年的算法大约是 63-100 万人民币——按汇率折算到 2026 年,差距没有 5 年前那么大了。
- "退休"这一项,2,071 美元的月社保,在美国叫"勉强维持"——折合一年 17.6 万人民币。如果你的退休规划里只靠社保,那你连美国的"勉强"都达不到。
- "3 年涨 56% vs 工资涨 12%"——这恰恰是过去 3 年全球中产共同的处境。区别只是美国把这事儿摆在了报告里,中国把它摆在了消费降级里。
- "梦想的剧本比追梦的脚本快"——这是一句放到哪里都成立的判断。你今天看到的"530 万",本质上是"标准人生剧本"的通胀速度,跑赢了"中产个人努力"的存钱速度。
所以,美国梦的 530 万不是美国的新闻,是一份发给全世界的"中产家庭资产负债表压力测试"。
四、3 个问题,留给你
报告最后一页留了三个没回答的问题,可能也是你和你的家庭,接下来 5 年要回答的:
- 如果"标准剧本"已经买不起,你要砍掉哪几项?——不买房?不生孩子?不送大学?不体面退休?每一项砍掉,都换一种活法。
- 如果工资永远追不上剧本,你打算用什么"超额收益"补?——升职加薪?副业?投资?创业?每一项超额收益背后,都是对另一种风险的押注。
- 如果 3 年后剧本又涨了 20%,你今天的努力还有意义吗?——这个问题没有答案。但它值得你和伴侣、孩子、父母,今晚就坐下来谈一次。
数据来源:
- Investopedia《The 2026 American Dream Cost Rises 4 Percent》,2026-10-08
- Fortune《The American Dream now costs $5.3 million》,2026-10-16 17:37 UTC
- Investopedia《The American Dream Costs $5.3 Million. Here's Who Can Actually Afford It》配套分析
- Bureau of Labor Statistics Employment Cost Index(私营工资 +3.1%)
- Gallup 2026 民调(69% 民众相信自己能实现美国梦,较 2024 年下降 4 个百分点)
- Economic Policy Institute / Child Care Aware of America(育儿成本)