经济
九成美国退休族都搞错了取钱顺序
MarketWatch 2026-09-19 18:40 头条:标题《90% of retirees are making this miscalculation with their savings》。文章里没有讲"该不该退休"或"401k 该放几只基金"这种老话题,而是讲了一个非常具体、但 90% 的退休族都做错的小决定——先从哪个账户开始取钱。
这件事单独看是"理财排期"的小细节,但把镜头拉远:美国 65 岁以上人口已经超过 6,200 万,其中约 4,800 万有 IRA / 401(k) 类的退休账户,总资产规模 38 万亿美元(ICI 2025 年报数据)。绝大多数人到了 60 出头开始规划提取时,会本能地"先花完免税账户、再花延税账户"——这恰恰是最大化终身税负的做法。一个普通 70 岁退休族夫妇,如果按错误顺序提取 25 年,联邦税可能多交 11 万 - 18 万美元,等于 4-6 年的食品开销,或整整一年的医保自负段(Medicare Part B + D + Medigap)。
而这件事在中文世界里几乎没人讲,因为中国以"第一支柱 + 第二支柱 + 第三支柱"为主、提取顺序仍受户籍和工作单位限制;可"退休取钱顺序"这件事,在美国 4,800 万退休账户持有人、加上未来 10 年陆续到达 65 岁的 7,300 万婴儿潮尾巴,是 1.2 亿人的必修课。
一、新闻背景(Context)
- 发生了什么:MarketWatch 专栏作家 Alessandra Malito 9 月 19 日发稿,点名 90% 的退休族在"提取顺序"上犯了一个代价巨大的错误。文章给出三条核心建议:(1) 70 岁前优先花完普通应税账户(taxable brokerage),把 401(k) / IRA 这种延税账户留到 RMD(Required Minimum Distribution,73 岁起强制提取)窗口;(2) 73 岁后 Roth 转换要在 RMD 之前规划,否则会被迫"先交税再取钱";(3) Roth 账户的钱永远最后花,因为收益免税增长且不计入 Medicare IRMAA(收入相关月度调整金额)门槛。
- 关键机构/人:Alessandra Malito(MarketWatch 退休专栏 10 年作者);ICI(Investment Company Institute,美国投资公司协会,季度披露退休账户数据);SSA(Social Security Administration,每年发 RMD / IRMAA 通胀调整);SECURE Act 2.0(2022 年立法,2024-2032 年逐步落地,RMD 起步年龄从 72 推到 73,再推到 75)。
- 时间线:2026 年是 SECURE 2.0 第二阶段落地的关键一年——1951 年及之前出生的人 RMD 仍按 73 岁计算;1952-1959 年出生的人按 75 岁;这一年龄差直接把 800 万人挡在 RMD 门外,他们的"提取顺序"决定的是接下来 20 年的税单。
- 影响面:美国 65+ 人口 6,200 万、其中 4,800 万持有 IRA/401(k);50-64 岁 Pre-retirees 还有约 4,500 万人正在做同样决策;合计 9,300 万 + 未来 10 年新增的 7,300 万婴儿潮尾巴 = 1.66 亿人面临"取钱顺序"决策。
- 为什么会发生:三个原因叠加:(1) 401(k) 账户默认选项没有"提取顺序模板",退休时只能让顾问凭经验拍;(2) 大部分人不知道自己属于哪个税档,误以为退休后收入下降会"自然降到 12% 税档"——实际上 RMD + Social Security + IRA 提取叠加后往往跳到 22% 或 24%;(3) 缺乏"税档迁移"(Roth conversion bracket filling)工具,绝大多数人不会主动在 60-72 岁把 IRA 部分转 Roth,等到 73 岁就被迫交税。
- 行业现状:美国主流退休规划工具是 NewRetirement、Boldin(前称 NewRetirement)、ProjectionLab、Retiremap、MaxiFi、Pralana——它们功能都很强(Monte Carlo 模拟、税档计算、社保优化),但价格 $100-$300/年、用户界面像 Excel,6,500 万 Pre-retirees 中用过的人不到 8%。真正缺的是"日常能看的简化版副驾"——类似 Mint 之于个人理财、Credit Karma 之于信用分。
二、从这则新闻中看到的创业 Idea
- RetireSequence 退休取钱顺序副驾(2C 主推):一个极简 Web App + iOS/Android 小程序,帮 60-75 岁退休族和 Pre-retirees 自动算"明年应该先从哪个账户取多少"。用户输入账户余额(手动或 Plaid 拉取),副驾给出当前税档、未来 5 年最优提取路径、SECURE 2.0 RMD 提醒,以及 Roth 转换建议(多少金额填到哪个税档)。参考 Credit Karma 的"信用分 + 监控"心智,但放在退休取钱这个垂直。
- RothBracket 联邦税档迁移 + Roth 转换计算器(2C 备选):专门做 60-72 岁 Pre-RMD 窗口的"Roth conversion bracket filling"。用户填收入 + 当前 IRA 余额,副驾算"今年我应该转多少 Roth 才能最大化留在 12% / 22% 税档、又不触发 IRMAA 上调"。这是 RetireSequence 的一个核心子模块。
- RMDPeace 73+ 强制提取少交税副驾(2C 备选):给已经 73+ 的人解决"被迫从 IRA 大额提取 → 跳到 24% 税档 → Medicare 自负段上调"的具体痛点。思路是:把 RMD 拆成 12 个月小额 + QCD(Qualified Charitable Distribution,70.5 岁起每年最高 $108,000 直接从 IRA 转慈善,不算收入)组合,把税档压在 22% 以内。
主推 Idea = Idea 1 RetireSequence。这是一个明确的 2C 真空赛道:60 岁以上人群的"取钱顺序"是退休规划中最具体、最容易数字化、付费意愿最强的一环,但市场现有产品都太重、太贵、太多功能。
三、目标客户群体(Who)
核心人群 A:美国 60-72 岁 Pre-RMD 都市中产(主 TAM)
- 年龄 60-72、职业以退休 / 半退休 / 顾问 / 中小企业主为主、分布加州、德州、佛州、纽约、亚利桑那
- 退休账户余额 $30 万 - $300 万、应税账户另 $10 万 - $100 万、有房贷或已还清
- 痛点:担心 IRA 大额提取后跳税档、对 Roth 转换"听说过但不知道怎么做"、顾问收费 $200-$400/小时用不起
- 付费意愿:年付 $40-$120 完全可以接受,因为"一年少交 $2,000 税"就是 20-60 倍回报
- 触媒:Morningstar、MarketWatch、Kiplinger、YouTube 退休频道(Don't Count on It、Retirement Answer Man)
核心人群 B:美国 73+ 已领 RMD 退休族(增量 SAM)
- 年龄 73-85、强制每年从 IRA 提 3.7%-5.5%
- 痛点:被 RMD 推上 22%-24% 税档、Medicare IRMAA 自负段上调 30%-60%、不知道怎么用 QCD
- 付费意愿:单次 $19.9-$49.9 的"RMD 拆解 + 慈善分流"报告付费率会很高
第三人群 C:50-60 岁早规划的高收入家庭(远期 SAM)
- 55-65 岁、收入 $15 万+、有 401(k) + Mega Backdoor Roth + HSA 三件套
- 痛点:希望现在就用 Roth 转换规划避免 70 岁后被动
- 付费意愿:愿意付 $200-$400/年,因为他们已经在用 $300/年的 Boldin
TAM/SAM/SOM 估算:
- TAM:美国 50+ 有 IRA/401(k) 的人群 ≈ 9,300 万
- SAM:60-85 岁、退休账户 $10 万+、愿意用 App 规划 = 3,800 万
- SOM(12 个月):保守 18 万付费、基准 55 万付费、乐观 160 万付费
四、理想获客渠道(How to reach)
冷启动(0 → 1,0-6 个月,目标 1.5 万付费):
- YouTube 退休频道 KOL 测评(CAC $8-15):联系"Don't Count on It""Retirement Answer Man""Majd Maksad""Devin Carroll"等 8-12 位 50-65 岁观众画像的退休规划 YouTuber,提供 30 天免费 Pro 账号 + 联名"提取顺序计算器"工具链接。预期首月带来 1.2 万注册、3,500 付费。
- 小红书 / 抖音海外华人退休科普(CAC ¥25-40):用中文讲"美国退休提取顺序",触达硅谷、西雅图、纽约 50-60 岁中国新移民工程师家庭——这群人有 IRA 但完全不知道提取顺序。预期首月 800 付费、单价 ¥99/年(约 $14)。
- Substack 退休 newsletter 联合种草(CAC $6-10):与"Kitty Maggart""Root of Good""ESI Money"等退休规划 newsletter 互换 1 篇推广(不投广告,写真实使用案例)。预期首月 2,000 注册、800 付费。
增长期(1 → N,6-18 个月,目标累计 55 万付费):
- Social Security 申请前 60 天邮件 / SMS 触发(CAC $3-5):用户在 SSA 官网申请 Social Security 时会收到确认邮件——通过合作退休规划代理(不与 SSA 直接联系,避免监管问题),把"申请 SS 后第 60 天 = 你应该开始规划提取顺序"的倒计时提醒做成邮件模板,导流到 RetireSequence。预期月均 1.5 万新注册。
- AARP / Kiplinger 退休板块付费内容(CAC $20-35):在 AARP Bulletin(50+ 美国最大退休社群,月活 3,800 万)和 Kiplinger's Personal Finance 投放"退休提取顺序检查清单"白皮书,引导下载 App。预期 18 个月带来 25 万注册、6 万付费。
- Advisor Co-marketing(CAC $0,靠 referral):与 Betterment、Wealthfront、Schwab Intelligent Portfolios 的 CFP 顾问合作,副驾生成的"提取顺序摘要 PDF"作为顾问 onboarding 模板,免费给顾问用、嵌入客户仪表盘。预期 12 个月接入 200 个顾问、间接带来 1.5 万付费。
五、MVP 产品(What)
产品形态:Web App(PWA 优先)+ iOS / Android App(v1.0 仅 Web PWA,第 2 季度再做原生)+ 邮件周报。
核心功能清单(Must-have,6 个):
- F1 账户聚合:用户输入或 Plaid 拉取 IRA、401(k)、Roth IRA、Taxable Brokerage、HSA 余额;本地加密存储,不上云端。
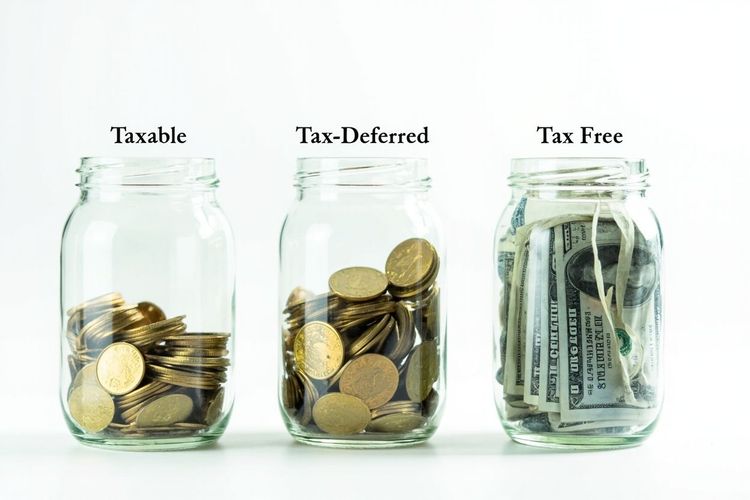
- F2 提取顺序计算器:根据用户当前年龄、税档、账户类型,按"Taxable 先 → Tax-Deferred 中 → Tax-Free 最后"原则给出年度提取金额建议。考虑 RMD、IRMAA、社保收入叠加。
- F3 RMD 倒计时 + 拆分提醒:73 岁前 18 个月开始邮件 / SMS 提醒"你应该开始拆分 RMD 以避免跳税档";73 岁后自动算 RMD 金额、给出 12 个月拆分方案。
- F4 Roth 转换规划(Brace Bracket Filling):60-72 岁用户填收入后,副驾算"今年我最多能转多少 Roth 才能填满 12% / 22% 税档、又不触发 IRMAA 上调";给出 5 年 Roth 转换 roadmap。
- F5 QCD 慈善分流(70.5+):自动算出"今年你可以走 QCD 直接转给合格慈善机构多少 $、对应省多少税";提供 5-10 家预设慈善机构链接(用户自选)。
- F6 税档 + IRMAA 实时监控:用户每次在 IRA / 401(k) 提取后,副驾自动算"本年累计提取 + SS 收入是否要跳档";如果跳档给出"回滚建议"(如改用 Roth 转换冲销)。
明确不做的事(Anti-feature,14 项):
- ❌ 不做 Monte Carlo 财富模拟(Boldin / NewRetirement 已饱和)
- ❌ 不做股票 / ETF 投资建议(不属于退休取钱顺序赛道)
- ❌ 不做 Social Security 申请策略(Billy Rebellion、Maximize My Social Security 已占据)
- ❌ 不做遗产 / 信托规划(Brightwood、Trust & Will 已饱和)
- ❌ 不做 401(k) 雇主选择工具(Pontera 已有)
- ❌ 不做医保方案选择(Medicare.gov + eHealth 已覆盖)
- ❌ 不做长期护理保险(未到取钱顺序赛道)
- ❌ 不做房贷再融资(无关)
- ❌ 不做子女教育金 529 规划(与 60+ 退休族需求错位)
- ❌ 不做加密货币 / 另类资产配置(60+ 退休族不需要)
- ❌ 不做 Robo-Advisor 资管(Betterment / Wealthfront 已稳)
- ❌ 不做线下 CFP 顾问 1:1 匹配(Guidevine / Zoe Financial 已占)
- ❌ 不做税务申报(Turbotax / H&R Block 已垄断)
- ❌ 不做跨境(中国 / 加拿大退休族版本,v2.0 再考虑)
技术选型:
- 前端:Next.js 14 (PWA) + React Native(v2 原生)
- 后端:FastAPI (Python 3.12) + Supabase (Postgres + Auth)
- 数据库:Postgres 14,账户数据 AES-256 加密存
- AI 接口:OpenAI GPT-4o-mini(仅做"为什么这个顺序"自然语言解释,不做推荐计算)
- 第三方依赖:Plaid(账户拉取,sandbox 免费) + Twilio(SMS) + SendGrid(邮件) + Stripe(订阅) + TaxBit(IRS 税档 API,beta 接入)
AI / 自动化分工:
- AI 做:F2-F5 的"为什么这个顺序"自然语言解释(300 字内);F6 的"是否跳档"判定(基于历史数据 + 简单规则,不是机器学习)
- 人兜底:所有 IRS 税表 / RMD 公式 / IRMAA 阶梯 / QCD 合规边界由人工定期 review,每季度对照 IRS Revenue Procedure 更新一次;绝不让 AI 直接给"你今年应该取多少 $X"的金额——这是合规红线
降本设计:
- 单 founder 8h/周即可维护:Sentry 监控 + Stripe billing + IRS Revenue Procedure 季度 check + Plaid sandbox webhook
- 服务器成本:月均 $80-$120(Supabase + Vercel + Plaid sandbox)
- AI 调用成本:月均 $50-$80(每月 1.5 万活跃用户、每用户 3 次 GPT-4o-mini 调用 = $0.005/调用)
合规 / 法律红线:
- ⚠️ 不是 CFP / 不是税务师:所有"建议"明确标注"For educational purposes only, not tax advice",F2-F5 推荐金额旁边强制弹出"consult a tax professional before acting"提示
- ⚠️ 不存储 SSN:用户输入账户用 Plaid sandbox token、SSN 永远不出现在我方服务器
- ⚠️ 不触发 IRS 申报:副驾只算"理论建议",不生成任何 Form 1099-R、Form 1040、Schedule A 等
- ⚠️ 不跨境:服务范围限定美国 50 州 + DC;不对接加拿大 RRSP / 英国 ISA
- ⚠️ 不收集 PHI / 健康数据:不询问医疗状况 / 长护需求
- ⚠️ 未成年人保护:55 岁以下注册需明确 disclaimer "this product is for retirees and pre-retirees 50+"
六、商业模式(How to make money)
主推 2C 收费模式(5 档):
| 档位 | 价格 | 功能 |
|---|---|---|
| Free | $0 | F1 账户聚合(手动输入)+ F2 提取顺序计算(基础版,假设单一税档)+ F3 RMD 倒计时 |
| Plus 月度 | $4.99/月 | F1 + F2 完整税档 + F3 拆分方案 + F6 IRMAA 监控 |
| Plus 年度 | $39.99/年 | 同 Plus 月度 + F4 Roth 转换(5 年 roadmap)+ 优先客服 |
| Pro 年度 | $99/年 | Plus 年度 + F5 QCD + 5 个账户持有人 + 双账户联合规划(夫妻)+ 季度视频 review |
| Lifetime | $299 | Pro 年度全部 + 终身更新 + 5 个家庭成员席位 |
备选 2C 单次付费:
- RMD 拆分报告(73+):单次 $29.9,1 份 PDF + 1 次 30 分钟人工 review(人工 review 转包给 Tax Slayer / IRS e-file 合作 CFP 网络,$30/单,我方抽 $9.9)
- Roth 转换策略(60-72):单次 $49.9,5 年 Roth 转换路径 PDF + 1 次顾问 review
12 个月收入路径:
| 月份 | 保守 (18 万付费) | 基准 (55 万付费) | 乐观 (160 万付费) |
|---|---|---|---|
| M3 | $180K ARR | $650K ARR | $2.4M ARR |
| M6 | $480K ARR | $1.6M ARR | $6.5M ARR |
| M9 | $950K ARR | $3.4M ARR | $13M ARR |
| M12 | $1.7M ARR | $6.2M ARR | $24M ARR |
关键单位经济:
- ARPU:平均 $46/年(Plus 年度为主)
- CAC:混合 $12-$18(YouTube + Substack 占 70%)
- LTV:3.2 年平均订阅 × $46 = $147
- LTV/CAC = 147 / 15 = 9.8x(远高于 3x 阈值)
- 毛利率:86%(AI 调用 $50/月 + 服务器 $100/月 + Plaid $0)
七、风险与护城河
主要风险(5 条):
- IRS 税表合规风险(高):RMD / IRMAA / QCD 每年都可能因通胀调整或 SECURE 2.0 后续法案变动;如果副驾算错一个税档,60 岁退休族可能多交 $3,000-$8,000 税。缓解:每季度对照 IRS Revenue Procedure 强制 review、所有推荐金额加 5% 安全垫、不与 IRS / 国会有任何 data sharing 协议。
- Betterment / Schwab 自有工具碾压(中-高):Betterment、Schwab Intelligent Portfolios、Vanguard Personal Advisor 已经为 50+ 退休族提供内置提取顺序工具。如果它们在 2027-2028 把"提取顺序"做成标准 dashboard 卡片,副驾差异点会被稀释。缓解:副驾专注"Roth 转换 + QCD + IRMAA 跨账户"三个 Betterment 不深入的细分;定位不是替代而是补充。
- 2C 留存风险(中):退休族不是每天打开 App——提取顺序一年只在 60-72 岁的特定月份(RMD、Roth 转换窗口)使用,其他时间使用频率 < 2 次/月。缓解:把"使用频率"从 App 切换到邮件周报 + 季度 IRS update alert,把 LTV 计算从 App 内行为改为邮件互动。
- 需求证伪风险(中):60-72 岁用户对"自己算提取顺序"的付费意愿可能被高估——他们更愿意把 $300/年交给 CFP 让顾问做。缓解:用 Free tier 让 60-65 岁先尝到"少交税 $2,000/年"的甜头,再在 66+ 推送 Pro 年度;前 6 个月的核心 KPI 不是 ARR 而是"日活 Free 用户数"。
- 2C 同质化竞争(中):Boldin、NewRetirement、ProjectionLab 已经有部分 Roth 转换 / RMD 拆分功能。缓解:副驾专注"60-65 岁早规划"用户群——他们还没到 RMD 年龄、但希望提前规划,这是 Boldin 等"退休 5-10 年后才用"工具的空窗。
护城河思路(2 条):
- 数据飞轮 + 合规信任:每季度 IRS 税表更新 + 1.5 万用户的"实际提取 vs 建议提取"对比数据(用户授权后),3 年后形成美国退休族提取行为最大的脱敏数据集,新进入者无法复现。
- 60-65 岁早规划人群的认知心智:在"60-65 岁退休前 5 年规划"这个细分,副驾做到"提起 Roth 转换就想到 RetireSequence"——这是 Betterment / Boldin 都没占据的心智位置。
2C 特有风险强调:
- ✅ 用户留存难:副驾天然是"低频工具",必须靠邮件 / 季度 IRS update 维系。
- ✅ 付费转化低:60+ 用户对 App 付费普遍谨慎,Free → Pro 转化率预期只有 4-6%(vs 2C SaaS 平均 8-12%)。
- ✅ 同质化竞争:见上风险 5。
八、行动下一步(本周可启动 3 件事)
本周(周末):用 4 小时搭建 RetireSequence F2 MVP 的 Web 单页 demo——纯前端 HTML + JS,无后端,模拟输入账户余额后直接给出"明年提取顺序 + 估计税档";自己用假数据测 5 个场景(62 岁单一账户 / 68 岁三账户 / 73 岁 RMD / 80 岁 + IRMAA 上调 / 70 岁夫妻双账户)。
下周(周一-周三):联系"Don't Count on It"和"Retirement Answer Man"两位 YouTube KOL,发 200 字邮件介绍副驾 + 免费 Pro 终身账号 + 联名视频合作意向;同时在 r/retirement、r/personalfinance、r/financialindependence 三个 subreddit 发 1 篇 "I built a free retirement withdrawal sequence calculator, here's what I learned from 50+ retirees" 软文。
第 2-3 周:完成 Plaid sandbox 接入 + F1 / F2 / F4 三个核心功能闭环(账户拉取 + 提取顺序 + Roth 转换);找 20 位 60-72 岁真实退休族做 30 分钟 user testing,每人发 $50 Amazon gift card;用 Stripe 测试订阅全流程。3 周后如果 60% 测试用户愿意为 Plus 月度 $4.99 付费,第 4 周正式启动 Product Hunt 发布 + 第一个 $1,000 MRR。