腾讯花 70 亿美元租甲骨文 10 万块芯片
你今天用腾讯混元、WorkBuddy、CodeBuddy、元宝或者随便哪个国产 AI 工具问一道菜谱、改一段代码、做一张图的时候——你大概没想过,这道答案背后可能不是腾讯自己家的服务器,而是一台远在马来西亚或者新加坡,上面插着 10 万块美国英伟达芯片的服务器。
这 10 万块芯片不是你租的,是腾讯借的。
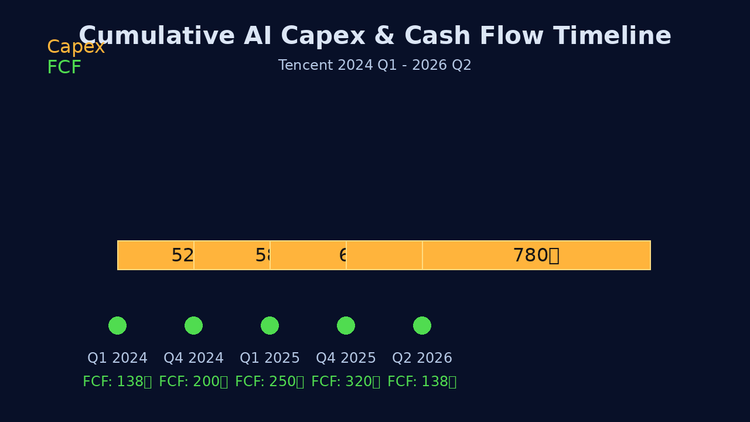
10 月 1 日,《金融时报》披露了一个腾讯史上最大海外租赁协议:腾讯与美国云服务商甲骨文(Oracle)签了五年期合同,租下甲骨文在东南亚多个数据中心的约 10 万块先进 AI 芯片。总价约 70 亿美元(约 549 亿港元、470 亿人民币),首付 30%(约 21 亿美元),直接压到了腾讯今年二季度已经变成负 138 亿元的自由现金流上。
腾讯官方没有回应,阿里、字节也没有回应——这三家至今是东南亚数据中心最大的三个中国客户。
你大概从来没想过这件事的严重程度:你以为国产 AI 是在"国产算力"上跑出来的,但腾讯最先进的 AI 算力,有相当一部分,是从甲骨文那里租来、跑在东南亚、跟美国出口管制玩擦边球的英伟达芯片。
这不是新闻。这是过去 18 个月中国 AI 算力故事的全部真相。
一、你以为的"国产 AI",背后是美国芯片 + 美国云 + 海外机房
先把这件事拆开说。
第一步:芯片不是国产。这 10 万块芯片的具体型号没披露——但英伟达目前能合法租给中国公司的"擦边"型号只有 H200(2026 年 1 月美方放行)、H20(中国特供版)、以及 B200 的部分降级款。考虑到腾讯是 1 月份"中央批准进口 40 万颗 H200"的三大白名单客户之一,这批芯片大概率是 H200 或者更新的特供型号。腾讯也不是在中国境内用——因为这批芯片里有一部分型号,按美国海关规则,进不来中国大陆。所以才绕道东南亚。
第二步:服务器不是腾讯自己。腾讯虽然是国内自建数据中心最多的互联网公司之一,但海外大模型训练和推理所需的液冷集群、H200/B200 的 NVLink 互联、RDMA 低延迟网络——不是临时能搭出来的。甲骨文(Oracle Cloud Infrastructure,OCI)从 2025 年起就在全球建专门给 H200 和 Blackwell B200 设计的"Supercluster",单集群规模高达 13.1 万颗 B200。腾讯租的是这种"现成的、有合规出口许可的、已经接好网线的"集群。
第三步:机房不在中国。甲骨文在马来西亚柔佛州、新加坡、印尼雅加达有多个 AI 集群节点。这些机房的好处是:离中国物理距离 2,000-4,000 公里(延迟 30-80ms),既方便腾讯工程团队远程调试,又不在美国出口管制直接覆盖的中国大陆海关境内。
这套组合拳拆开看:芯片是美国的,服务器是美国的,机房在东南亚,租客是中国的,钱是中国互联网公司出的。
你今天用腾讯混元 Hy3 写的代码、调的海报、做的会议纪要——有一部分的算力账单,是从甲骨文新加坡机房流过英伟达 H200,再传回腾讯深圳机房的链路。
二、腾讯为什么要花 70 亿美元"绕道买"?
如果这件事腾讯能在国内解决,他们不需要做。
原因是 2026 年的中国 AI 算力市场,已经是标准的卖方市场。
三个数字告诉你这个市场有多紧:
- 腾讯二季度资本开支 528 亿人民币(同比 +176%),算力采购预付款 514 亿(一次性现金支出)——单季资本开支超过 2000 亿年化预期,超过市场对阿里 1500 亿和字节 2000 亿的预测;
- 腾讯 2026Q2 自由现金流 -138 亿元(剔除预付款后为正 376 亿),是上市以来首次单季自由现金流为负;
- 腾讯账上现金 5,112 亿 + 上市投资组合公允价值 4,870 亿 + 非上市账面 3,880 亿 = 总计 1.39 万亿。即使今年资本开支 2,000 亿,也只占现金 + 投资组合的 14.4%。
但钱不是问题,问题是有钱买不到东西。
腾讯总裁刘炽平在 8 月财报电话会上罕见地公开抱怨过:"不是不想加大资本开支,受高端 GPU 供货、交付周期限制,订单无法短期足额落地;只要硬件供应改善,会立刻加码采购。"
翻译一下:我有 2,000 亿想买 H200,但英伟达交不出货。
为什么会这样?
原因一:美国出口管制的"过山车"。 2025 年 10 月,美国升级 AI 芯片出口管制,把 H20 也禁了;2026 年 1 月突然"放行 H200",但带了一堆"不能直接卖给中国客户、必须通过非中国境内渠道"的附加条件;到了 8 月,又传出"商务部正在审查 H200 对华出口"的反复传闻。在这种政策波动下,腾讯这种 1.5 万亿美元市值的公司不敢赌下一道禁令——必须先把卡锁到手。
原因二:国内替代品跟不上。华为昇腾、寒武纪、海光、摩尔线程——昇腾 910C/910D 性能接近 H20,但接近 H200 的国产型号要等到 2027 年才能量产。腾讯 Q2 电话会上明确说"选择 H 系列路线同时也在积极评估国产替代,但短期内 Hy4 大模型训练仍依赖 H200"。
原因三:甲骨文本身变成了 AI 时代最大的"中立方"。甲骨文不是英伟达的客户,也不是中国公司的对手——他是两边都不沾的"中立 GPU 云"。这种"中立"让甲骨文成为 2026 年最稀缺的 AI 基建资源:Amazon AWS、Microsoft Azure、Google Cloud 都和自己的模型业务深度绑定,不会把 H200 优先租给中国 AI 公司;只有 Oracle,毛利率高、客户不冲突、可以同时给 Cohere、xAI、Mistral、Tencent 供货。
所以腾讯花了 70 亿美元、签了 5 年期、首付 21 亿美元——不是为了"支持国产替代",恰恰是因为国产替代还没接得上。
三、这 70 亿美元,对你意味着什么?
第一层:AI 工具的免费时代,正在悄悄结束。
腾讯 Q2 财报里有个细节:剔除新 AI 产品的收入、成本和开支影响后,经营利润同比增长 19%——也就是说,腾讯主营的"游戏 + 微信 + 广告 + 金融科技"业务,单独看增长依然强劲。但是混元 Hy3、WorkBuddy、CodeBuddy、元宝、小微这五个 AI 产品全部处于"只投入不产出"的阶段。这五个 AI 产品每个季度大概烧掉腾讯 105 亿人民币。
这 105 亿人民币里,有相当一部分会摊到算力采购上——而这 70 亿美元的甲骨文订单,是摊到未来 5 年的。从 2027 年开始,腾讯 AI 商业化如果跑不出来,腾讯要么涨价(WorkBuddy 月费从免费涨到 19-49 元/月)、要么收紧免费额度(元宝每天 10 次对话限制)、要么开始向 C 端用户弹广告(WorkBuddy 文档里加品牌合作位)。
第二层:你以为的"国产 AI 自主可控"叙事,在算力这一层不完全成立。
2026 年的真相是:中国最头部的 AI 公司,在"前沿模型训练"这一层,普遍依赖海外算力。DeepSeek、字节、阿里、腾讯都不同程度在东南亚、北欧、美国本土数据中心租赁 H200/B200 算力。这种"应用层国产、算力层海外"的双层结构短期不可持续。
第三层:你今天用的 AI 工具,背后是一条 4,000 公里的传输链路。
腾讯混元 Hy3 的训练主集群,现在有一台在新加坡的甲骨文 OCI Supercluster 上跑。从你输入"帮我写一个 Python 脚本"开始,这条链路是这样的:你 → 腾讯深圳 API 网关 → 新加坡 OCI Supercluster (H200/B200) → 模型推理结果 → 传回深圳 → 你的屏幕。
单次请求物理距离 4,000 公里,理论最低延迟 26 毫秒,但叠加推理排队 + 网络抖动 + 国内出口带宽,实际体感延迟 200-500 毫秒——你每次问 AI 都要等一下的那一秒,有一段就耗在这 4,000 公里的往返。
四、这件事,对你今天应该做的 4 件小事
1. 把你现在用的免费 AI 工具,按月成本做一次盘点。
打开手机,看看你现在装了多少个国产 AI:腾讯元宝 / 腾讯混元 / 通义千问 / 豆包 / Kimi / 文心一言 / DeepSeek / ChatGPT / Claude / Gemini / Cursor / Copilot。如果超过 5 个,你大概率已经在被"免费额度收紧 + 高级功能付费墙"同时挤压。腾讯混元 Hy3、阿里通义 Qwen、字节豆包——这三大主力国产 AI 在 2027 年大概率同步开始月费化,提前估算预算。
2. 看一眼你的基金 / 养老金账户,是不是间接持有了"中概 AI"概念股。
腾讯(0700.HK)2026Q2 资本开支 528 亿、年度化 2,000 亿——这个数字会让腾讯的资产负债率上升、自由现金流持续承压。如果你持有:
- 恒生科技指数 ETF(如 3032.HK 恒生科技、513180 恒生科技 ETF)
- 中概互联 ETF(如 513050 中概互联、159607 中概互联 ETF)
- 沪深 300 AI 主题 ETF
- 腾讯 / 阿里 / 字节概念基金
你都在间接为这笔 70 亿美元的甲骨文订单买单。不是要你卖出,是要你知道你这笔钱去了哪里。
3. 想一下你未来的 AI 工具栈是不是单一依赖。
如果你的工作 / 学习 / 副业 100% 依赖某一个国产 AI,你就要面对这个风险:万一甲骨文某天因为美国制裁收紧退出东南亚(2024 年有过微软关停俄罗斯客户、AWS 关停伊朗客户的先例),腾讯混元训练停摆、新模型发布延迟——你就会回到"问 AI 没有结果"的状态。
最简单的一步:在你的工具栈里,至少保留 2 家不同的国产 AI(比如腾讯元宝 + 字节豆包、或者 DeepSeek + Kimi),关键工作永远不要只问一个 AI。
4. 记住三个数字:70 亿、10 万块、5 年。
- 70 亿美元——这笔钱比腾讯 2024 年全年净利润还多(腾讯 2024 全年净利润约 1,940 亿人民币 ≈ 270 亿美元);
- 10 万块芯片——这个数量约等于英伟达 H200 中国年配额(40 万颗)的 1/4;
- 5 年期——意味着腾讯在 2031 年之前都要依赖甲骨文这条海外算力生命线。
如果将来某一天你听到"国产 AI 算力自主可控了"——先问一句:"那 10 万块甲骨文芯片到期续约了吗?"
结尾:AI 时代没有"国产 vs 海外"这道墙
9 月 30 日,《金融时报》披露这笔交易那天,甲骨文股价收 140.90 美元,单日涨 +1.26%;腾讯股价微跌;英伟达股价微跌。华尔街把这笔交易解读为"甲骨文中立云战略的胜利、英伟达对华 H200 出口的事实松绑"。
中国市场把这笔交易解读为"腾讯全球化算力布局的加码"。
但真相在两个版本之间:
腾讯不是在"国产替代"的延长线上,而是在"国产替代暂时不可用"的空窗期里,抢了一张通往 2027 年的船票。
这张船票5 年后到期。届时——
- 如果华为昇腾 920 / 寒武纪思元 690 已经能跑到 H200 水平,腾讯会优雅地"国产替代退场",把这个故事包装成"自主可控的新里程碑";
- 如果国产替代还没追上,腾讯就会续约、扩约、再加码——那时候你听到的可能是"腾讯追加 100 亿美元甲骨文订单",而不是"腾讯全面转向国产算力"。
你今天用 AI 写的每一段代码、问的每一道菜谱、改的每一份报告,背后可能是这样一条链路:
你的屏幕 → 深圳腾讯 API 网关 → 海底光缆 → 新加坡甲骨文机房 → 英伟达 H200 集群 → 模型权重加载 → 推理 → 原路返回 → 你的屏幕。
这条链路上,每一段都不是腾讯的,每一段都付了钱,每一段都有合规风险。
AI 时代最大的真相是:没有哪个国家能"纯国产"地造出一个大模型。你能做的,是知道这条链路长什么样,然后决定你愿不愿意为它付钱。
腾讯已经付了——70 亿美元,5 年起。你呢?