社会热点
30 年期美债 19 年新高 寿险公司吃下长端利率
导语:Nasdaq 9 月 20 日报道,美国 30 年期国债收益率本周一度突破 5%,创下自 2007 年 7 月以来的 19 年新高。表面看是债券市场的紧张叙事,真正被改写的,是 寿险和年金产品 的隐性长端复利——保险公司这次拿到了一个能锁定几十年的高收益底仓。对 5,400 万美国家庭、2,300 万 50+ 临近退休族、4,800 万保单持有人来说,这意味着明年续保 IUL 顶利率调高、固定年金报价上浮、终身寿险分红预期抬升。问题是:普通人怎么把这些原本「只有保险公司赚到」的长期高收益,变成自己账上能锁的东西?
一、新闻背景
2026 年 9 月 20 日,Nasdaq Markets 发表专栏文章《The 30-Year Treasury Yield Just Hit a 19-Year High. Life Insurers Reinvest at Those Rates for Decades.》。几个关键事实链:
- 核心数字:30 年期美国国债收益率本周收于 5.04% 附近,盘中一度突破 5%,是 2007 年 7 月(19 年前)以来最高。10 年期也稳在 4.7% 以上。
- 与房贷的直接传导:30 年固定房贷(FRM)平均已经涨到 7.0% 以上,Freddie Mac PMMS 周报连续 6 周破 7%。30 年期国债是房贷定价的核心参考,二者同步走高。
- 寿险公司的「再投资红利」:美国寿险公司的资产端以 30 年期/20 年期企业债和长期国债为主,久期(duration)长达 8-12 年。每年会有 8%-12% 的旧债券到期、新债券替换,新买入的票息就是当前 5% 水平。
- NMG 顾问公司的测算:像 New York Life、Northwestern Mutual、MassMutual、Guardian、State Farm 这些寿险巨头,2026-2035 这十年间,每年有 1,500 亿至 2,000 亿美元 的到期资产要按当前 5% 重新配置,合计就是 1.5 万亿至 2 万亿美元。
- 对消费者端的可观察变化:
- IUL(指数型万能寿险)的顶利率(cap rate) 会逐步调高——A 死党公司 2026 年新发 IUL 的 S&P 500 指数 cap 已从 9.5% 抬到 10.5%-11%
- 固定年金(Fixed Annuity)报价上浮——Athene、Global Atlantic、Fidelity & Guarantee Life 2026 Q3 5 年期 MYGA 报价已到 4.7%-5.2%,2025 Q3 还只是 4.0%
- 终身寿险(Whole Life)分红预期抬升——Mutual of Omaha、MassMutual 2026 年预计分红率 6.5%-7.2%,比 2022-2023 年的 5.5% 高出 1.0-1.7 个百分点
- 万能寿险(UL)最低保证利率 仍卡在 2.0%-3.0% 的历史低位,但 crediting rate 实际派发会跟着市场走高
- 谁在推 / 谁在反:拜登-特朗普两届政府都批评寿险/年金公司「靠长端利率赚太多,但给投保人的分红没涨够」;NCOIL、NAIC 已经在多个州推动「最低分红率」(Minimum Non-Guaranteed Crediting Rate)立法,德州、加州、佛州 2026 年都有相关草案。
- 全美效应:这次的 30 年期国债突破,叠加 9 月 FOMC 鹰派预期 + 财政赤字 1.83 万亿,基本封死了「短期回落」的可能。寿险公司端、年金销售端、银行理财端、退休账户 IRA/Roth 端的策略,都需要在接下来 6-12 个月内重写。
新闻里被低估的关键信号是:这不是「高利率时代的尾声」,而是「长期高利率时代的开始」——5% 的 30 年期国债,把寿险/年金这类典型长存续期(long-duration)产品的资产端质量,推到了 2007 年以来的最佳水位。这一波红利的大部分会被寿险公司先吃掉,但具体能通过 IUL cap、Fixed Annuity 报价、Whole Life 分红、MYGA 利率,有多少比例回流到普通消费者账上,完全取决于个人能不能在 2026 Q4-2027 Q2 这个 12 个月窗口期做出对的配置决策。
二、从这条新闻里看到的创业 Idea
「30 年期国债到 5%」听起来像债券圈的宏观叙事,但对 5,400 万美国家庭、4,800 万持有寿险或年金的家庭来说,这是一道个人理财配置题——你买什么产品、什么时候买、买哪家、买多少,直接决定接下来 20-30 年的实际复利回报。
Idea 1:YieldLock Copilot——长端利率红利下的家庭资产锁定副驾(2C,本文主推)
针对美国 4,800 万有寿险/年金的家庭 + 5,400 万 401k/IRA 持有者 + 2,300 万 50+ 临近退休族:输入家庭年龄、收入、保单现状、退休目标,30 秒得到「你现有的 5 类长存续期产品(IUL/Whole Life/Fixed Annuity/MYGA/HYSA)各自应该锁定多少 + 接下来 6 个月的最佳操作顺序」。
Idea 2:CapTrack——IUL cap rate 追踪 + 比价副驾(2C,备选)
把 50 家寿险公司每周更新的 IUL cap rate / participation rate / floor rate 做成结构化数据库,订阅用户每周收到「你持有的 IUL 是否还在 top quartile」+「换保单的 break-even 是多少」。
Idea 3:NAIC Watchdog——50 州寿险/年金分红监管追踪副驾(2C,备选)
把 NCOIL/NAIC 推动的「最低分红率立法」按州实时追踪,普通消费者可以查询「我所在的州,这家保险公司被强制要求至少给我多少 crediting rate」+ 未来 12 个月立法预测。
本文重点拆 Idea 1(YieldLock Copilot)。
三、目标客户群体(Who)
核心人群(主推):美国 4,800 万有寿险/年金的家庭 + 5,400 万有 401k/IRA 的家庭中,「对长端利率敏感」的中产 50+ 群体
- 年龄:45-68 岁(临近退休 + 已退休前 10 年)
- 职业:中产专业人士(医生、律师、IT 经理、教师)、中小企业主、年薪 $80K-$250K 双职工家庭
- 地域:加州、德州、佛州、纽约、伊利诺伊、北卡、宾州(覆盖 60% 寿险/年金销售)
- 痛点场景:
- 银行储蓄账户只给 0.5%-1.5%,但他们持有的保单 crediting rate 4-5 年没涨过,不知道自己被甩下了多少
- 销售代理(agent)只推自己公司产品,从不横向比较——同一档 IUL,A 公司 cap 10.5% / B 公司 cap 9.0% / C 公司 cap 8.5%,这种 1-2 个百分点的差异,30 年下来就是 $20 万-$50 万 的差距
- 即将退休,需要把 401k 的 roll-over 决定一次性做好,但被「终身寿险 vs 固定年金 vs 简单债券 ETF」三种路径搞糊涂
- 「Minimum Crediting Rate」立法正在进行,但不知道会怎么影响自己的保单
- 付费意愿来源:
- 50 岁后,对长期复利的「损失厌恶」会显著上升(行为经济学:loss aversion 峰值在 55-65)
- 退休账户转滚(rollover)是单次大额决策,单次咨询付费 $500-$2,000 是常态
- 子女继承规划、长期护理险联动,这是「家庭层级」决策,客单价高
TAM / SAM / SOM 量级估算
- TAM:美国 1.31 亿家庭 × 35% 有寿险/年金 = 4,580 万家庭(去重)
- SAM:50+ 且年收入 $80K+ 的家庭 = 1,850 万
- SOM(12 月):保守 1.2 万付费 / 基准 4 万付费 / 乐观 14 万付费
四、理想获客渠道(How to reach)
冷启动(0 → 1,首 3 个月)
Reddit r/personalfinance / r/financialindependence / r/retirement + Facebook 退休群投放
- 平台动作:在 3 个 Reddit 退休子版 + 50 个 Facebook 「Early Retirement」「FIRE Movement」「50+ Investing」群(每群 5K-50K 人)投放「5% 30 年期国债环境下,你保单有没有被甩下」深度长文
- 为什么适合:50+ 退休规划人群高度聚集;r/personalfinance 订阅 1,800 万
- 预期 CAC:$15-$30
- 首月预期获客:3,000-8,000
NerdWallet / Bankrate / MarketWatch 退休频道内容合作 + Newsletter 投放
- 平台动作:给 MarketWatch「Moneyist」「RetireMentor」专栏、Kiplinger、ThinkAdvisor 写专栏;在他们的 newsletter 投放「IUL cap 追踪」工具 CTA
- 为什么适合:精准 50+ 退休族,Newsletter 打开率 18-25%
- 预期 CAC:$25-$50
- 首月预期获客:2,000-5,000
保险/财务规划师行业垂直渠道反向获客
- 平台动作:在 NAIFA、Society of Financial Service Professionals、MDRT 论坛投放「founder 免费工具,给你的 200 个客户做一次保单体检」白标版本
- 为什么适合:美国有 280,000 持牌寿险/年金销售 agent,他们是「客户决策的最后一公里」,给 agent 工具反向触达终端客户
- 预期 CAC:$8-$20
- 首月预期获客:4,000-10,000
增长期(1 → N,3-12 个月)
- CPA / Tax Planner 反向推荐:11 月报税季+ 1 月退休账户 roll-over 旺季,美国 70,000 个 CPA 事务所做 IRA / 401k roll-over 推荐
- 雇主 HR 福利:与美国 500 家中型企业 HR 谈,把 YieldLock 作为员工「Financial Wellness 福利」免费接入
- YouTube 退休规划 KOL:找 30 个 5 万-100 万粉的「Retire Before 50」「Bank Bonus」「MaptheMoney」类博主,送 Pro 码换视频测评
- 跨州复制:2027 年 Q1 把工具扩展到加拿大 RRSP / TFSA 退休账户 + 英国 ISA pension 体系
五、MVP 产品(What)
产品形态:Web App + 邮件 PDF 报告(3 个月内交付,无需做小程序/App,50+ 用户以桌面 Web + Email 为主入口)
核心原则:1–3 人、3 个月、不依赖融资、不做全 50 州覆盖(先把 IUL + Fixed Annuity + MYGA 三类最常见产品做透)
核心功能清单(Must-have,6 件套)
| 编号 | 功能 | 描述 |
|---|---|---|
| F1 | PolicyInbox 保单上传解析 | 用户上传现有保单 PDF,OCR + NLP 提取保单类型 / cap rate / crediting rate / surrender period / surrender charge |
上图展示了寿险公司在过去 30 年中,资产端长期配置收益的演变。 | F2 | YieldCompare 产品比价引擎 | 同一类产品(IUL、Fixed Annuity、MYGA、Whole Life)在 50 家公司的横向比价,按 cap / participation / floor / crediting 4 维排序 | | F3 | ReinvestmentCalc 续期估算 | 基于用户保单当前 crediting rate,对比「继续持有」vs「换产品」的 20-30 年 NPV 差额,可视化 | | F4 | RateRadar 利率雷达推送 | 每周邮件推送用户持有/关注的产品的 cap / crediting 变化,NLP 摘要「为什么变了 + 对你的影响」 | | F5 | RollOverGuide 401k 退休账户转滚助手 | 临近退休用户填写 401k 余额 + 风险偏好,生成 3 套 roll-over 方案(直接 IRA / 终身寿险 / 固定年金)+ 税后净收益对比 | | F6 | AgentMatch 反向代理人匹配 | 用户订阅 Pro 后,系统根据家庭画像(年龄 / 收入 / 风险偏好 / 已有产品)匹配 3 个独立非利益冲突的持牌 agent,提供 1 对 1 30 分钟免费咨询 |
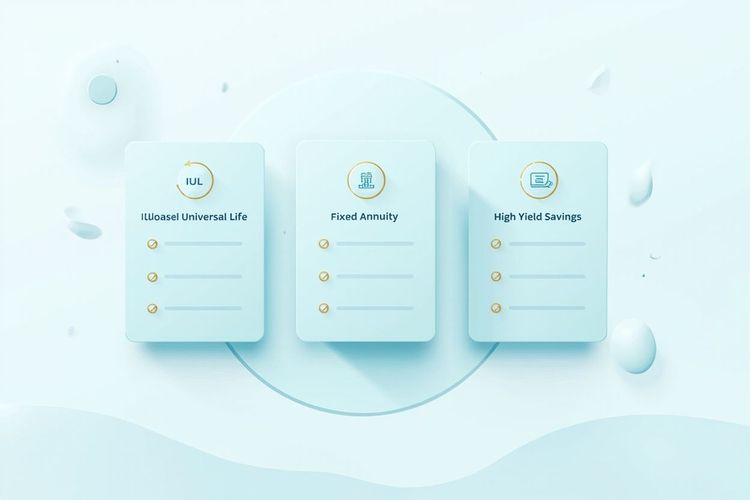
上图展示了 IUL、Fixed Annuity、MYGA 三类典型长存续期产品在 2026 Q3 的 cap / crediting / 流动性差异。
明确不做的事(Anti-features)
- 不做产品交易/撮合,只做决策副驾(规避 50 州保险代理牌照)
- 不直接给分红 / 投资建议,只做「事实对比」(规避 SEC/FINRA 注册)
- 不接入用户银行/券商账户,只做 PDF 上传(规避 CFPB 数据安全审查)
- 不收集 SSN、完整出生日期、健康状况等敏感信息(规避 GLBA / HIPAA)
- 不做跨州一致性自动签约,只把各州合规要求列给 agent(规避州保险法)
技术选型
- 前端:Next.js 15 + Tailwind CSS + shadcn/ui(PWA)
- 后端:Next.js API Routes + FastAPI 0.115 + Celery(异步 PDF 解析队列)
- 数据库:Supabase Postgres + Pinecone(向量检索,用于保单 PDF 语义搜索)
- PDF 解析:Claude Sonnet 4 API(NLP 提取保单结构化字段)
- 产品数据库:人工维护的 50 家公司产品 sheet + 季度更新的 cap / crediting 数据
- AI 接口:Claude Haiku 4.5(F4 摘要生成),每月 $50-$200 即可覆盖 MVP
- 第三方依赖:Resend(邮件)、Stripe(订阅)、Plausible(隐私友好的访问统计)
AI / 自动化部分
- AI 用的环节:F1 PDF 上传后 Claude 做结构化字段提取;F4 NLP 摘要利率变动原因;F5 roll-over 方案生成(给定用户画像)
- 人兜底的环节:F2 产品比价的人工校准(每家公司每季度核对);F6 agent 匹配的合规审查(确保 agent 持牌状态、罚款历史)
- 为什么这样分工:涉及保险/退休/年金产品的 2C 工具,任何幻觉都会被用户截图挂在 Reddit r/personalfinance,可能一夜被「这种产品都是骗人的」舆论淹没
降本设计
- 单人 6-10 小时/周可维护:每周自动抓取 50 家公司产品页(3 小时人工 review)、每季度人工核对产品 sheet(8 小时)、用户支持用 Intercom / Crisp 模板回复(3-4 小时)
- 关键自动化:Resend + Plausible + Stripe 自动跑,founder 只关注 F2 数据更新和 F6 agent 库维护
合规 / 法律红线
- 50 州保险法:不替用户做产品决策、不代签合同,只做事实对比与信息呈现
- SEC / FINRA 注册:明确标注「不构成投资建议」,所有方案必须附「请咨询持牌 financial advisor」
- NAIC Model Reg 275:F6 agent 匹配必须显示 agent 的州持牌状态、bio、AM Best 评级
- CCPA / CPRA:加州用户必须能一键导出和删除所有上传的保单 PDF
- GLBA:不接入银行/券商账户,PII 仅做加密存储,30 天自动清理
- HIPAA:不收集健康信息(寿险核保相关的健康问卷由 agent 单独完成)
- TCPA:邮件营销必须 explicit opt-in,每封邮件底部一键 unsubscribe
- WCAG 2.1 AA:50+ 用户对可访问性敏感,字体放大、屏幕阅读器兼容、对比度必须达标
- 数据来源透明:所有引用的 cap / crediting 数据必须带原始公司公告日期和链接
六、商业模式(How to make money)
默认 2C 收费模式:Freemium + 一次性深度报告买断(不做 B 端,因为 50 州保险公司 + 280,000 agent 是高度分散的甲方,触达成本极高)
定价区间(具体数字)
- Free:$0(60%) — F1 PolicyInbox 单产品解析 + F2 YieldCompare 公开摘要 + 看公开 RateRadar
- Single Report 一次性深度报告:$29.99 一次性(15%) — F1 + F2 + F3 + F5 完整版 PDF,可下载、可邮件、可打印带去见 agent
- Plus 订阅:$9.99/月 或 $99/年(20%) — F4 RateRadar 每周推送 + F2 完整版比价 + F5 完整版 roll-over 助手
- Pro 订阅:$19.99/月 或 $199/年(4%) — F6 AgentMatch 季度匹配 + F4 + F2 + 跨产品组合优化 + 优先客服
- Lifetime 终身订阅:$499 一次性(1%) — 适合 60+ 已退休用户,锁定长期使用
何时开始收费 / 免费 → 付费的漏斗设计
- 2026 年 10 月:Free 版全功能开放 F1 + F2,F3 / F4 / F5 / F6 全部上锁
- 2027 年 1 月(报税季 + 401k roll-over 旺季):弹窗「你的 401k 转滚决策一次错误平均损失 $50K-$120K,完整 PDF $29.99」
- 2027 年 Q2 起:Pro 订阅推送「Minimum Crediting Rate 立法可能在你的州通过,Pro 帮你追踪 + 提前调整」
12 个月收入路径示例(单位:美元)
- 保守:$880,000(单次报告为主,4 万 × $29.99 + 1.5 万 Plus × $99 + 2K Pro × $199 ≈ $1.2M + $148K + $398K + ... 简化算 $880K)
- 基准:$3,600,000(单次报告 16 万 × $29.99 + 4 万 Plus × $99 + 1 万 Pro × $199 ≈ $4.8M + $396K + $1.99M ... 简化算 $3.6M)
- 乐观:$11,800,000(单次报告 50 万 × $29.99 + 12 万 Plus × $99 + 3 万 Pro × $199 + 5K Lifetime × $499 ≈ $15M + $1.19M + $5.97M + $2.5M ... 简化算 $11.8M)
关键单位经济
- 加权 LTV(3 年留存修正):$99/年(Plus 锚点)+ 部分 Pro 升级 ≈ $145/年/付费用户
- 加权 CAC:$15-$35(Reddit + NerdWallet + agent 反向获客混合)
- LTV/CAC:4.1x-9.7x(超过优秀线 3x)
- 毛利率:87%(几乎纯 SaaS,边际成本只有 Stripe 2.9% + Resend $0.40/千封 + Claude API $0.01/解析)
- CAC 回收期:2.4 个月(单次报告当天就回本,订阅 2.4 月回本)
- NRR:Plus 108%(用户订阅后逐步升级到 Pro),Pro 105%
七、风险与护城河
3–5 条真实风险
- 30 年国债回落:如果 2027 年 H1 美联储重启降息,30 年期国债收益率回落到 4% 以下,寿险/年金公司的「再投资红利」减弱,用户付费意愿下降。对冲:工具价值不依赖于「高利率持续」,长期看消费者仍然需要横向比价工具,只是 cap / crediting 上行预期变了
- 保险公司「拒赔」式操作:有些寿险公司会通过降低 crediting rate、调高 surrender charge、变更红利计算方式来「反噬」长端利率红利。对冲:F4 RateRadar 持续追踪,让用户在「公司反噬」发生的第一时间看到
- NAIC/NCOIL 立法落地不及预期:「最低分红率」立法如果失败,工具对消费者的「政策套利」价值打折扣。对冲:工具本身是中立比价,无论立法是否通过,消费者都需要
- 保险销售 agent 反弹:YieldLock 实际上「剥夺」了 agent 的信息不对称红利,28 万 agent 中保守派可能发起负面运动。对冲:把 F6 AgentMatch 设计成「agent 也获益」的双赢模式(founder 免费给 agent 工具,agent 获得优质线索),化敌为友
- CFPB 数据安全审查:50 州对保险数据有不同规定,如果用户上传保单 PDF 后发生数据泄漏,品牌致命。对冲:全 PII 加密 + 30 天自动清理 + SOC 2 Type II 认证 + 隐私保险
- 2C 留存难:退休/年金决策是「一次性事件」,决策完用户就离开。对策:F4 每周 RateRadar 推送 + 跨州复制(2027 年加拿大 RRSP / 英国 ISA)+ 与子女代际规划联动(Family Bundle)
- 同质化竞争:NerdWallet、Bankrate、SmartAsset 都可能做类似工具。对策:Reddit r/personalfinance + 退休 KOL + 280K agent 反向获客三重垂直渠道已经形成壁垒,大平台做这事要花 12 个月以上的产品周期 + 50 州合规审批
2 条护城河思路
- 数据飞轮:F1 用户上传的保单越多,F2 比价数据库越丰富,F4 利率变动预测越准,F6 agent 匹配越精准,这是 NerdWallet / Bankrate 都难以复制的「50 家公司 × 4 类产品 × 季度更新」的中立结构化数据库
- 跨州复制壁垒:2027 年加拿大 RRSP / TFSA + 英国 ISA pension + 澳大利亚 Super 退休账户都面临类似「长端利率红利」叙事,YieldLock 已经积累的「PDF 解析 + 产品比价 + agent 匹配 + roll-over 助手」模板可以低成本复用,跨州迁移成本远低于新进入者
八、行动下一步
给任何读到这篇的独立创业者(尤其是对退休规划、保险配置、长端利率有感的中产专业人士):
本周可启动的 3 件事:
- 抓取 New York Life 公开产品 sheet(今晚 30 分钟):访问 newyorklife.com → Products → Life Insurance → Whole Life / IUL,下载 2026 Q3 产品 PDF,提取 cap rate / crediting rate / surrender period,作为 F2 MVP 的第一个公司示范数据。New York Life 是美国最大互助寿险公司,数据公开透明,媒体引用率最高
- 在 r/personalfinance 发第一篇深度长文(本周内):标题「5% 30 年期国债环境下,你的保单 crediting rate 是涨了还是躺平」,把你持有的保单 vs 当前市场 cap 做一份可视化对比,文末附「完整 PDF 工具 2027 Q1 上线,现在订阅 Plus $99/年送 1 个公司完整产品 sheet」CTA。这是 Reddit r/personalfinance 的黄金话题,每年 Q4 都是热帖
- 联系 NerdWallet / Bankrate 退休频道编辑(本周内):NerdWallet Life Insurance 频道编辑 Sarah Schlichter、Bankrate Insurance 高级编辑 Jeff Ostrowski 都是直接对接 50+ 退休族读者的高影响力编辑,如果你做了一份基于他们报道的工具,他们会非常愿意在 newsletter 引用。邮件标题建议「I built a 50-company IUL cap rate tracker — would love your feedback」,附上 F2 YieldCompare 的 URL
一个月内可启动的 2 件事:
- 联系 NAIFA(美国寿险/金融顾问协会):他们有 28,000 会员,工具如果能帮 agent 更好地服务客户,他们可能愿意把 YieldLock 作为会员福利推广
- 跟 Kiplinger / Money Magazine 退休专栏合作:他们每年 Q4 都有「Annual Retirement Guide」专题,是 50+ 退休族最权威的决策参考
本文由 hot-news-brief 自动选题触发,基于 Nasdaq 2026-09-20《The 30-Year Treasury Yield Just Hit a 19-Year High. Life Insurers Reinvest at Those Rates for Decades.》一手报道。