美国半年关掉7500家餐厅
工作日中午十二点半,外卖 App 打开,你划到第四页才找到一家评分 4.6 的店。
你点了一份 32 块的盖饭,凑单加了 6 块钱的卤蛋。付款的时候你顺手看了眼商家:营业时间写着 10:00 到 21:00,照片里的店面和上周好像不太一样——招牌下面那块灯箱的位置,空了一格。
你也说不清那个空格子是灯坏了,还是别的什么。
周末想下馆子,常去的那家店玻璃门上贴着一张 A4 纸:"本店已永久停业"。纸的边角卷起来了,胶带还在,底下露出上一任的菜单照片——一道 48 美元的主菜,配图里那盘酱汁还在反光。
你发现没有,这种画面我们都不陌生。它可能发生在你公司楼下,也可能发生在你老家的那条街上。大家低头刷手机的时候,可能都没注意到隔壁那家店已经从"正常营业"变成了"永久停业"。
2026 年上半年,全美有超过 7500 家餐厅门店关掉了。
这不是那种"某连锁品牌战略调整"的新闻。CBS 的 Mark Strassmann 蹲点拍下来的那家新奥尔良餐厅叫 Grigree,老板 Eric Cook,开业到关店最后一天,50 名员工已经全部在找工作。他说了一句话,被原片一字不落地留了下来:
"You know, there's a fine line between death and delicious, man. You know, it's like choose a side."
2026 年上半年,全美超过 7500 家餐厅门店关闭。这不是"行业变差",是菜单和钱包同时变薄。
你听出来了吗——"死亡"和"美味"之间那条线,他只能选一边。
这句话是这一整轮关店潮的注脚。7500 家店不是死在"生意不好"上,是死在一个更窄、更挤的位置上:菜单和钱包,同时变薄。
一、7500 家,这个数字比你以为的重
先把数字摆清楚。
CBS 报道的是 2026 年上半年,全美超过 7500 家餐厅门店关闭。
RestaurantData 的独立统计给出了更细的口径:2026 年 1 月至 6 月,美国和加拿大合计 8171 家餐厅门店关闭,其中美国 7593 家、加拿大 579 家。按所有权结构拆开——
- 连锁门店 4253 家,占 52.1%
- 独立餐厅 3918 家,占 47.9%
这个比例才是关键。很多人以为大品牌在关店是"主动收缩",把问题留给小老板。但真实情况是,连锁和独立几乎对半分。大公司在算账,小老板也在算账,而两边的算盘殊途同归。
分布上,德州以 1039 家高居第一,占美加总量的 12.7%;纽约—新泽西—长岛大都会区以 491 家排在大都市区首位。
再往下一层看镜头,会更难受一点。新奥尔良这个以"一周不重样"著称的城市,今年已经有大约 15 家知名餐厅关门了。CBS 的镜头里,Eric Cook 的 Grigree 关门的前一天还在营业——"This is the last run"。第二天,50 个人的饭碗跟着一起没了。
二、账卡在哪一格:提价怕客走,不提价怕亏光
新奥尔良还有一家海地餐厅叫 Freyai,老板 Charlie Pierre。他面对的是同一道题,而且他把答案说了出来:
"I think 100% automatically goes back to the economy."
"Whether to raise prices is a constant conversation. It's a hard one."
翻译过来就是:我的成本涨了,我只能涨价,但涨价我就赶客。
而 Eric Cook 的那家店,最后停在了一个特别具体的犹豫上。他看着自己的菜单说——
"我看到我菜单上有道 48 美元的主菜。然后我看到一个穿着 Metallica T 恤的人在烤架后面工作。我就想,这不该是这么个定价方式。"
烤架上的人穿着乐队 T 恤,顾客看到的是一份 48 美元的主菜。这道菜既卖不出价,也涨不上去——因为它本来就不是给穿乐队 T 恤的人准备的。
涨价怕赶客,不涨价怕亏本——老板被卡在菜单的这一格。
Black Box Intelligence 的行业分析给出了这个"卡住"的量化背景:2019 年以来,通胀让餐饮成本涨了将近三分之一。 代价是,一个门店如果 2025 年销售额比历史峰值低 30% 以上,就进入 2026 年的闭店风险名单。按这个口径,9% 的全服务餐厅处在风险里,其中 3% 的销售额跌掉了峰值的一半以上;快餐类的风险比例是 4%。
BBI 同时给了一句安慰:85%–90% 的行业仍然健康。 也就是说,这轮死掉的是最弱的那一批,不是整个行业塌了。
但"整体健康"和"你不受影响"是两件事。
三、钱包的那一端,也在同时变薄
如果你觉得这只是"餐饮老板自己难",那就把镜头转到我们自己身上。
Gallup 于 2026 年 7 月 1 日至 19 日做的调查,问的是美国成年人多久去一次餐馆:
| 年份 | 每周至少下馆子一次的比例 |
|---|---|
| 2019(疫情前) | 53% |
| 2021 | 43% |
| 2022 | 47% |
| 2026 年 7 月 | 39% |
39%,是这条曲线的历史新低,比疫情第一年还低。
更值得注意的是,外卖也没接住这块。每周至少点一次外卖的比例,从 2021 年的 39% 掉到 2026 年的 31%,和 2018 年持平。也就是说,大家不是把堂食的钱挪去点外卖了——是整体外食频次在缩。
还有一组更刺眼的数字:20% 的美国人一年只出去吃几次,或者更少。2019 年这个比例是 10%。翻了一倍。
Gallup 的归因很直接:过去四年累计的涨价。而且这次下降集中在中高收入人群——每周下馆子比例,中等收入 38%、高收入 48%、低收入 32%(低收入本来就最低,跌幅空间小,所以持平)。
为什么中高收入反而跌得最狠?因为这个价格带上的人,是最能"在家吃"的那批人。他们有厨房、有车、有囤货的习惯,有替代方案。真正吃不起的人,早就不在"下馆子"这个统计里被反复计数了——他们只是不再被统计为"常客",而是被算进了"一年几次"。
于是形成了一个闭环:
成本涨 → 菜单涨 → 客流降 → 单店成本摊不薄 → 菜单还得涨 → 客流更降。
这条闭环里没有坏人。没有老板故意宰人,也没有顾客故意抠门。就是两边的余量在同一段时间里被抽干了。
四、同一条街上,赢家和输家对门开张
连锁层面的账更难看,但看得更清楚。
Wendy's:2026 上半年关掉 289 家美国门店。同期美国同店销售 -7%,客流 -12.5%;牛肉等大宗商品成本涨约 9%,美国人工成本涨约 4%。股票三年跌了 65.6%,季度股息从 0.25 美元砍到 0.07 美元。更扎心的是,它最大的加盟商之一 Meritage Hospitality Group 在 9 月申请了 Chapter 11 破产保护。
Papa John's:计划到 2027 年底关掉约 300 家北美门店,2026 年就要关 200 家。北美同店销售 -8.3%,全球系统销售额 -4.8%。CEO Todd Penegor 把原因归为"疲弱的消费环境"和"抬高的促销竞争"——翻译过来就是:大家不点披萨了,而所有人都在打价格战想把人抢回来。
Pizza Hut:2026 上半年关 250 家,美国门店从 7000 多家降到约 6500 家。
Starbucks:9 月关掉约 250 家(北美 18000 多家店的约 1%),作为"Back to Starbucks"转身计划的一部分。
Red Lobster:2024 年破产之后,从 700 多家降到约 540 家。
Jack in the Box:2026 财年计划开 25 家、关 50 到 60 家——净关店。这在快餐业是个不太吉利的信号,因为大多数连锁的目标是净增长。
但同一份名单里也有反例:
- Taco Bell:Q4 同店销售 +7%
- KFC:开出第 30000 家海外门店
- Domino's:全球零售销售 +4.9%,2025 全财年 +5.4%
同一家公司旗下,同一条街上,赢家输家对门开张。 Taco Bell 和 KFC 在增长,旗下的 Pizza Hut 在塌缩;这是最精确的一组对照组。
所以问题从来不是"连锁店是不是不行了",而是在这场重新分配里,谁的菜单对上了谁的钱包。
五、我们这边也不是例外
如果你觉得这是大洋彼岸的事,那看看自己这边的账。
同一条街上,有的店熄了灯,有的店还亮着。
腾讯智慧零售联合《哈佛商业评论》发布的《启势·2026 中国餐饮数智化趋势报告》(2764 份消费者调研样本)里有一句话概括得很准:"规模还在涨,但钱越来越难赚;门店还在开,但活得过回本周期的越来越少。"
具体数字:
- 2026 年上半年,全国餐饮门店净减少超过 45 万家
- "量涨价跌":2025 年全渠道消费笔数同比增长 8.25%,但平均每笔消费下降 4.66%
- 全行业门店平均续存周期,已经短于平均回本周期
- 茶饮门店存量 38.31 万家,过去一年净减少 4.32 万家,闭店率 16.2%
- 咖啡:截至 2026 年 1 月中旬全国 22.8 万家门店,近一年新开 6.1 万家,净增长仅 1.1 万家——也就是说,至少 5 万家咖啡店离场了
- 上海独立精品咖啡馆闭店率超 55%,Seesaw Coffee 超 50%
价格战留下的心理锚点,是最容易被忽视的一环。
库迪在 2026 年 2 月 1 日正式结束"全场 9.9 元不限量",多数产品回到 11.9–16.9 元区间,核心单品涨幅 30%–60%。价格战本身结束了,但锚点留下来了。消费者一旦用不到 10 块钱买到过一杯现磨咖啡加鲜奶,再回头看一杯由茶汤浓缩液、糖浆和冰块组成的 30 元奶茶,中间那 20 块的差价就很难再用"品牌故事"解释过去。
二手设备的价格最能说明问题:一套原价八九万元的专业茶饮设备,二手回收商打包报价只有 1 万到 2 万元,部分不锈钢台面直接按废旧金属称重收走。
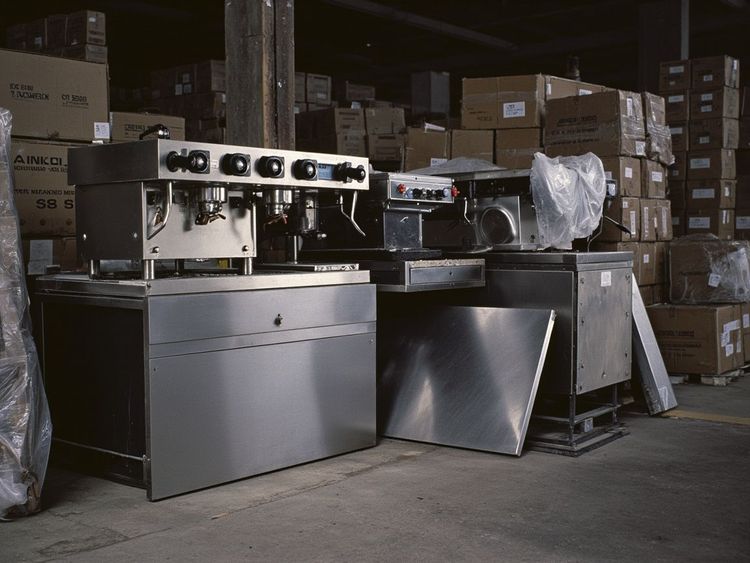
一套设备原价八九万,二手打包只值一两万——被折价的不只是铁,是一整段创业周期。
活下来的品牌,靠的也不是涨价。古茗上半年营收 74.7 亿元,经调整利润同比增长 44.4%,门店总数 14351 家,单店日均 GMV 从 7600 元微升到 7800 元。它做的是把仓到店配送成本压到 GMV 的 1% 以内(行业平均 2%–3%),73% 的门店落在仓库 150 公里辐射范围内,99% 两日一配冷链。
一杯奶省几毛钱,在 15 元的价格带里,几毛钱就是利润和亏损之间的全部距离。
六、那我们能做什么
看到这里可能有点无力。说点具体的。
如果你是消费者:这轮死掉的是"中间那一档"——不好不坏、不便宜不贵、没有记忆点的那批。真正活下来的,是那些你愿意专门跑一趟的店。所以与其找最便宜的,不如找最值得的。省下的 8 块钱,换回一顿你还记得的饭,这个交易在关门潮里是划算的。
如果你在餐饮行业:那份报告里有个说法很实在——真正把品牌分成两类的,是知不知道自己每一单赚不赚钱、每一个点位值不值得开、每一次发券有没有带来复购。这话听着像常识,但当"平均续存周期短于平均回本周期"成为常态时,常识就是最稀缺的东西。多加一个表格的时间,可能比多打一个广告更值钱。
如果你只是个普通人:如果你所在城市有一家你真的很喜欢的馆子——那种"闭着眼睛点都不会错"的——在它消失之前,多去一次。这条听起来有点鸡汤,但它是这段故事里唯一一个成本可控、且真的有效的动作。
尾声
7500 家店关门,这件事最让人难受的地方不在数字。
在于它对应的不是"行业变差了",而是我们所有人的可支配选择,同时变少了。
Eric Cook 那道 48 美元的主菜,卡在"贵了没人买"和"降了就没钱"之间;Gallup 那个从 53% 掉到 39% 的数字,是同一件事在消费者那一侧的样子;新奥尔良那家海地餐厅的老板,和我们楼下那家咖啡店,共享同一张越来越薄的菜单。
一边在涨价,一边在减少消费。中间那段距离,就是这一轮关店潮的宽度。
这不是谁不努力。 这是两边的余量在同一年里被抽干了。
所以下次你想下馆子、想点一杯咖啡、想支持一家撑得很辛苦的小店时——别算得太细。有些账不用算清楚也知道该付。
数据来源:CBS News(2026-10-25)、Gallup 消费习惯调查(2026 年 7 月)、Black Box Intelligence(2026 闭店风险报告)、RestaurantData(2026 上半年闭店报告)、Business Insider(2026-10-02)、腾讯智慧零售 ×《哈佛商业评论》《启势·2026 中国餐饮数智化趋势报告》